兄弟们,最近车圈有个话题我一直想聊,就是蔚来。年初那会儿,很多人还在问“蔚来还行不行”,结果到了2026年现在这个节点,风向突然就变了。李斌、秦力洪,包括乐道的沈斐,几个人在不同的场合反复讲同一句话——“纯电时代要来了”。这话从别人嘴里说出来可能是口号,但从蔚来这几个人嘴里讲出来,我听着更像是在给自己终于走通的那条路做总结。
为什么这么说?你看现在的数据就明白了。乘联分会2026年8月的零售数据摆在那儿:整个新能源渗透率65.2%,其中纯电单独算的话是45.3%,而且注意了,纯电是四种动力形式里唯一同比增长的品类,纯燃油车销量同比大跌45%,连前两年火得不行的增程和插混都开始往下掉了。8月纯电单月销量是增程的8.6倍,这个差距已经不在一个量级上了。
更有意思的是什么?是在大环境不好的前提下,这个增长还显得特别扎眼。2026年1到8月,整个乘用车大盘累计零售1171.6万辆,同比下降20.8%,行业平均利润率被压到1.5%左右。换句话说,所有人都在苦哈哈过日子的时候,只有纯电在笑。这种逆势中的结构性变化,在懂行的人眼里,信号比什么都强烈。
但不止人看好纯电,只有蔚来赌到最后
说来也巧,现在头部车企里,大多数都是两条腿走路。理想从增程往“增程+纯电”上靠,比亚迪插混加纯电双线推着走,小鹏2025年底也回头做了增程,小米2026年更是直接搞了个“澎程”系列。绕了一圈,真正死磕纯电的头部玩家,除了特斯拉,居然就是蔚来。
李斌在9月8日的内部讲话里预测,今年四季度新能源渗透率很可能会破70%,年底前单月纯电渗透率有可能超过50%。他还放了个更远的钩子:到2030年,新车里90%会是新能源,其中90%会是纯电。秦力洪那边也跟了一句,说纯电占比大概一年左右就能过50%,增程的红利正在消退。
这种判断摆到台面上,行业内当然还是有分歧的。但有些细分市场的微观变化,已经提前给出了答案。秦力洪8月接受访谈的时候说了一组数据,大五座SUV市场里,纯电和增程的销量比已经从2025年一季度的1比23,硬生生反转到2026年6月的8比1。大三排SUV市场更夸张,纯电已经连续11个月销量超过增程。这种拐点的出现,比任何PPT都更有说服力。
换电的账,到底算不算得过来?
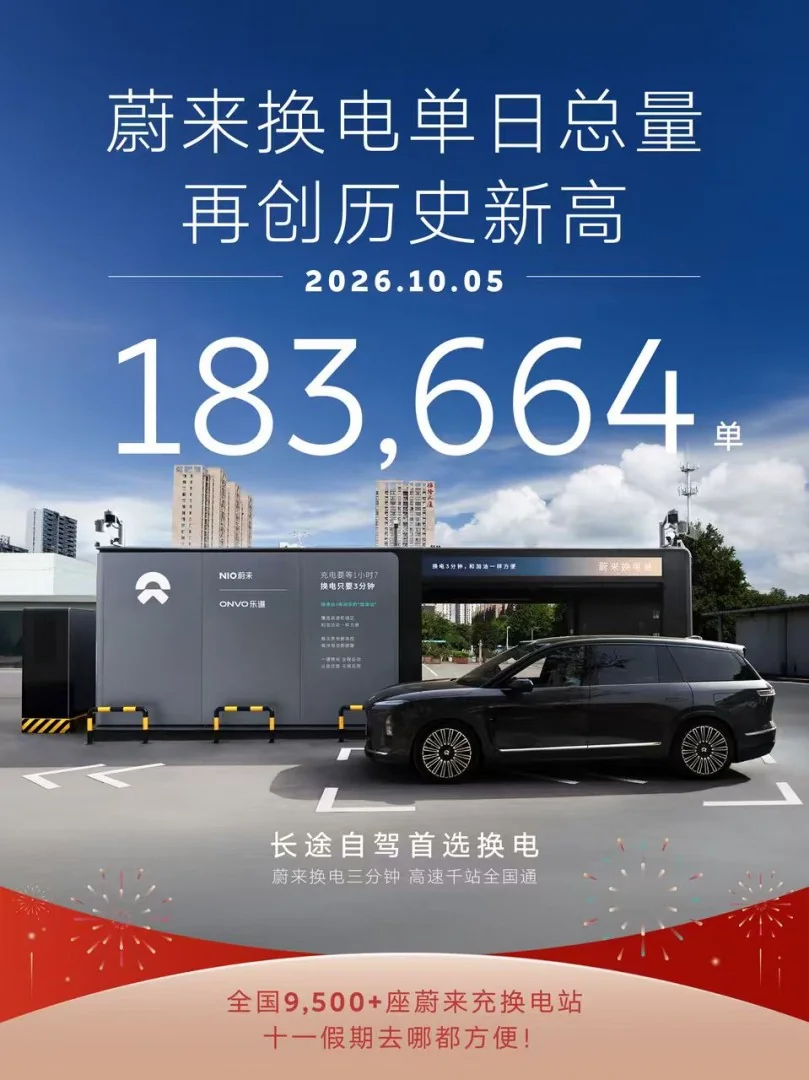
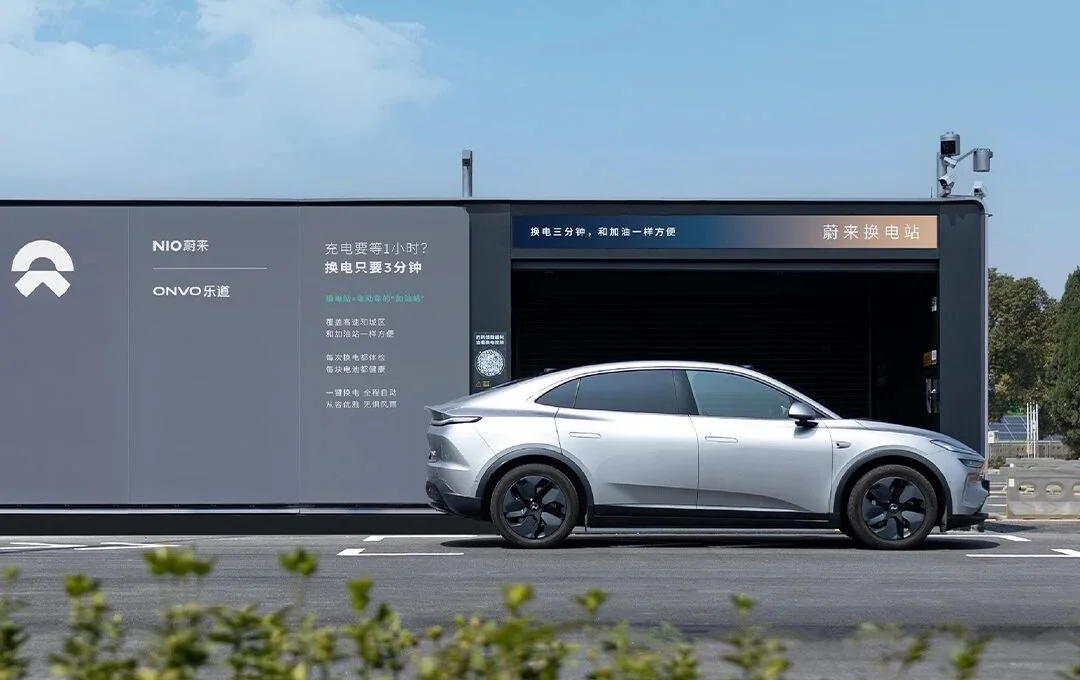
聊蔚来,肯定躲不开换电。8月7日那天,蔚来第4000座换电站在福建泉州落地,同时首座第五代换电站也投运了。加上firefly萤火虫正式接入换电体系,蔚来、乐道、萤火虫三个品牌总算全系兼容了。当天换电服务总次数突破1.2亿次,累计换电电量63.5亿千瓦时。高速换电站也搞了1049座,打通的“9纵11横16大城市群”高速换电网络,跑长途的焦虑感确实少了一大截。
但换电这盘棋,真不是光靠情怀就能算平的。有人说换电赚钱靠峰谷电价差,沈斐说浙江那边每块电池每度电能赚大概1块2的差价,一块电池一年能贡献约2万块利润;去年换电电量20多亿度,今年预计超30亿度。加上第五代换电站建设成本砍到了百万元级别,运维成本降了三成,盈亏平衡点从每天60到70次压到了45次左右。
可是呢,第三方统计数据摆在那里——全国平均单站日均换电才28次左右,离45次的静态平衡线还差着一大截。超过80%的换电站还没到盈亏线,真正能赚钱的主要是一线城市核心商圈和高速枢纽点。蔚来自己也在财报电话会上坦白过,换电布局之前是亏的,得靠服务和其他业务去覆盖。
更要命的是,800V高压平台和4C/5C超快充来了以后,充电和换电的时间差已经被压缩到很小。换句话说,换电的“快”不再是一家独大,而是从排他性优势,变成了相对优势。这盘账最终怎么算平,核心还得看两个东西:车卖得够不够多,单站用的人够不够多。
三个品牌一起冲锋,蔚来各价位通吃
再来看产品线的布局,蔚来现在算是把10万到70万这个蛋糕都切了一圈。蔚来品牌自己守30万以上高端局,2026年上半年在40万以上市场排名第一,7月平均销售单价超过43万。全新ES8上市11个月累计交付直接突破14万台,ES9连续三个月拿下50万级纯电销量冠军。这数据放在豪华纯电市场里,相当能打。
乐道打的是15万到30万的主流家庭市场,平均成交价差不多24万,交付不到两年就快到20万台,这节奏算是稳的。萤火虫更像是个小而美的角色,高端小车市场占了约70%的份额,连续15个月细分市占率第一。
2026年1到8月,蔚来公司累计交付262893台,同比增长57.9%,三个品牌单月销量全都创了历史新高。上半年营收576.7亿元,同比增长85.8%,排在比亚迪和吉利之后,拿了中国自主品牌国内销售的第三名。这份成绩单,放在今年这个人人喊难的环境里,含金量不需要多说。
但硬币的反面是,价格带全覆盖意味着到处打仗。乐道所在的15到30万区间是全行业最大的单一市场,厮杀惨烈程度不用我渲染;高端市场那边BBA还在反攻,新势力、华为系、小米个个都在虎视眈眈。多品牌放量是一方面,能不能在各自的位置守住阵地,那就是另一回事了。
这一波盈利,到底是不是真本事?
2025第四季度蔚来第一次单季度经营盈利的时候,说实话我身边很多人还在观望,怕它是靠财务手段挤出来的。结果后来两个季度接着证明自己:2026年一季度整车毛利率18.8%,综合毛利率19%,是四年来的新高;二季度总营收321.37亿,同比增长69.1%,交付107658辆,同比增长49.4%,汽车毛利率还有18.5%。连续三个季度盈利,经营现金流持续为正,现金储备从459亿回升到567亿。说实话,这已经不是运气问题了。
毛利率往上走、费用往下降,背后是蔚来内部的自我变革。人人都在聊那套“一百万倍成本思维”——任何一块钱能省下来的成本,乘上一百万辆的预期规模,都是不得了的利润。CBU机制把公司拆成一个个独立核算的单元,每个部门都要讲清楚自己的ROI。这种苦练内功的转变,某种意义上比单纯卖车更决定它能走多远。
李斌把未来三年定调成“聚焦主业、聚焦高端、聚焦核心市场”,明年会有重磅新车,换电网络的“