博世交出一份“反差感”满满的中期成绩单
9月23日,博世集团晒出了2026年上半年的业绩。说实话,这份成绩单放在当下这个时间段里看,挺有意思的——一边是营收稳健往上走,另一边是利润比去年同期薄了一点;有的业务板块热得发烫,有的板块冷得让人皱眉。但最让人好奇的是:在汽车行业“卷”成这样的情况下,博世居然没改全年的预期,照旧稳稳推进。这份底气从哪来?咱们拆开聊聊。
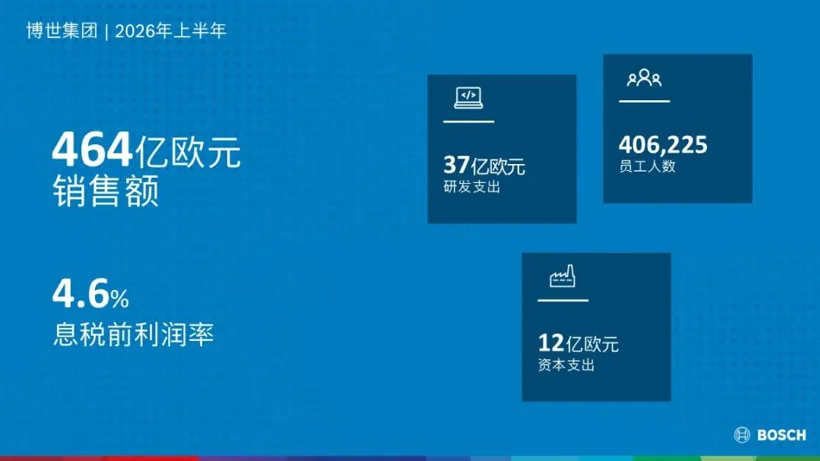
先看总盘子。上半年博世集团卖了464亿欧元,跟去年同期的448亿欧元比,涨了3.6%。扣除汇率影响后表现更好。但息税前利润是22亿欧元,去年这会儿是23亿欧元,利润率从5.1%回落到了4.6%。乍一看是有点“增收不增利”,但放在全球汽车产量停滞、地缘冲突不断、竞争激烈的大背景下,这个结果其实不让人意外。尤其是智能出行板块还额外扛了一笔一次性特殊支出,利润想好看也难。
冷热不均的板块里,家电业务成了黑马
四大业务板块里,体量最大的仍然是智能出行,卖了278亿欧元,名义上微微降了0.5%,但剔除汇率后实际增长2.3%,利润率从5.8%降到了4.7%。压力来自两头:一头是全球汽车产量不增长,蛋糕就这么大;另一头是2.7亿欧元的一次性特殊支出——说白了就是生产线减值的计提。这也透露出一个重要信号:全球电动出行市场的发展速度,比博世之前预想的要慢,前期铺开的摊子得主动“挤水分”。
真正的亮点在能源与建筑技术板块。这个业务上半年卖了54亿欧元,增幅高达45.9%,利润率从去年同期的0.8%一下跳到7.3%。背后的大功臣是博世舒适科技新收购的暖通空调业务,来自江森自控和日立,光上半年就贡献了约20亿欧元销售额。另一边,博世也卖掉了一部分智能建筑科技的产品业务,销售额相应拉低了约4.5亿欧元。一买一卖之间,博世的意图很清晰:把精力收拢回自己擅长的主业上来。
工业技术板块卖得也不错,销售额34亿欧元,同比增长6.8%,订单状况在改善,只是利润率从4.5%降到2.5%,增收还没跟上增利。消费品板块就没那么舒坦了,碰上中国供应商的猛烈攻势,销售额降到96亿欧元,同比下降2.9%,利润率从5.1%掉到4.4%。
从区域上看,欧洲作为大本营表现平平,销售额224亿欧元,增长1.4%;美洲卖了94亿欧元,增长5.7%;亚太146亿欧元,增长5.9%。剔除汇率后,美洲和亚太的增速都到了两位数,美洲12.2%,亚太10.4%。这些高增速背后,暖通空调收购案功不可没,同时也成了博世对冲欧洲疲软的重要支点。
全年预期不松口,研发投入一分不省
有意思的是,即便环境这么复杂,博世还是坚持了最初的计划:2026财年全年销售额增长2%到5%,息税前利润率4%到6%。博世集团董事会副主席兼CFO Markus Forschner在首次发布半年报时明确表示,上半年销售额实现稳健增长,下半年还得全力以赴,“为全年画上一个有力的句号”。这话翻译过来就是:目标不改,但得拼。
不过,博世心里也门儿清。下半年全球乘用车和轻型商用车产量预计还会继续下滑,只有重型商用车能稍微涨一点。经济前景的不确定性会让各大市场的投资决策变慢,竞争压力只会更重。所以下半年的关键词就俩:降成本、减复杂性,同时继续保持技术上的领先身位。
降成本最直接的手段就是调整人员。截至上半年末,博世全球员工总数为406225人,比2025年底减少了6549人,德国本部也减了4036人。不光人少了,花钱也谨慎了:上半年资本支出12亿欧元,比去年同期的17亿欧元明显缩水,投资比率从3.8%降到2.5%。但注意一个细节——研发投入依然有37亿欧元,研发比率稳稳守在8%。厂房和生产线的投入可以缓一缓,但面向未来的技术研发,博世一分钱都没打算省。
现金流也在好转。截至6月30日,自由现金流是负9.69亿欧元,但去年同期是负27亿欧元,改善了一大截。权益比率41.3%,保持高位,整体财务底盘还是很稳的。中期自由现金流为负并不是什么吓人的事,资本支出有季节性,年底现金流大概率会回正,博世自己也预计至少能达到销售额的1%。
利润短期收缩,技术投入不减,甚至还加码——这就是博世现在的姿态。智能出行板块的减值,说白了是被电动出行慢于预期的现实逼着调整节奏,先把布局往真实需求上靠拢。汽车行业走到今天,一边是竞争压力,一边是技术变革,任何一家企业都得学会两头扛。博世的应对方式其实不复杂:调结构是为眼前腾空间,投研发是为以后争时间。接下来几个月,目标就俩——把成本降下来,把技术押对。