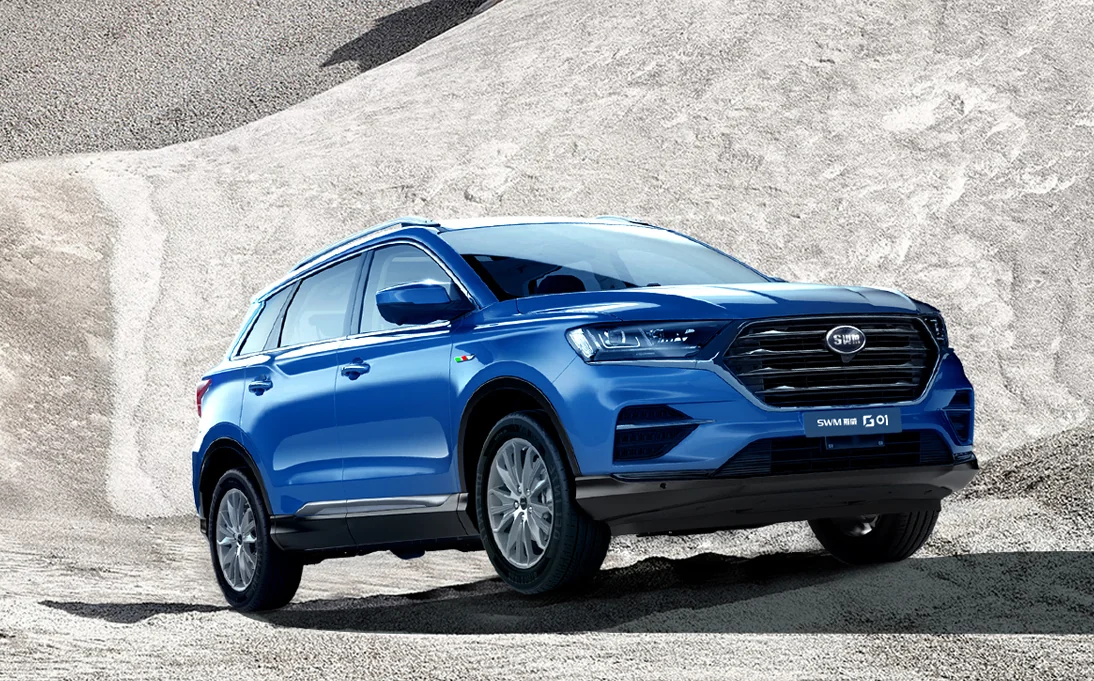
最近看到一条消息,斯威汽车在土耳其的生产项目停了。这家工厂从正式量产到关停,满打满算连一年都不到,难免让人有点唏嘘。要知道当初这个项目启动的时候,规划的可是年产20万辆的大盘子,还说要打造成斯威的出口基地,结果说停就停了,挺突然的。
斯威这事儿,问题出在哪
按照土耳其当地媒体的说法,合作终止的直接原因,是产品没能满足GSR2法规和车型认证要求。这个GSR2你可能听着陌生,简单说就是欧盟2024年7月之后对所有新车强制执行的一套安全标准,包括智能限速辅助、车道保持、驾驶员疲劳监测这些功能,一样都不能少。也就是说,斯威的工厂虽然建起来了,车也能造出来,但造出来的车在欧洲那边压根儿不让卖,项目自然就卡壳了。
背后的意思是,土耳其虽说不是欧盟成员国,但在汽车法规上跟欧洲是绑在一起的。你光把工厂盖起来没用,产品过不了认证这道坎,一切等于白搭。这给所有想靠着土耳其“中转”进欧洲的中国车企都提了个醒。
中国品牌在土耳其的“过山车”
说起中国车在土耳其这几年,那真是坐了趟过山车。2023年的时候,中国品牌在当地的市场份额还不到5%,到了2025年就蹿到了7.92%。比亚迪尤其猛,2025年一口气拿下4.2%的市场份额,成了当地最火的中国品牌。奇瑞、MG、零跑、赛力斯这些也都扎堆往里冲,那时候给人的感觉是,土耳其就是中国车企进军欧洲的桥头堡,谁不去谁吃亏。
可到了2026年,风向一下就变了。上半年中国品牌在土耳其的总销量只有28,602辆,同比大跌将近40%,市场份额也从7.8%缩回到5.1%。比亚迪最明显——2025年上半年还在土耳其卖了25,501辆车,今年同期就只剩6,809辆,少了七成多。
这已经不是“增速放缓”能解释的了,这就是实打实的拐点。
土耳其的算盘和中国的顾虑
事情走到这一步,得从土耳其的政策说起。这几年土耳其对进口车的态度越来越强硬。2023年先是对中国电动车加征40%的额外关税,2024年又把燃油车和混动车也纳入加税范围。到了2025年9月,索性对所有非欧盟和非自贸协定国家的进口车统一征收高额附加税,纯电动车最低要交8,500美元,摆明了就是不想让你卖进口车。
但光加税还不够,土耳其还搞了一套“组合拳”。你要是只想在土耳其卖车,行,那你就得在全国七个大区至少开20家服务站,建一个40人的土耳其语呼叫中心,还得设授权代表。这一套下来,没点家底的小品牌根本玩不转。
你要是想在当地建厂呢?那要求更狠——电池、电机这些核心三电系统,必须用土耳其本地的供应商,还得开放电池管理系统给土耳其官方实时监控,连数据都要共享。甚至还传出来,因为部分中国车企没答应这些附加条件,连之前谈好的税收优惠也被叫停了。
在研究院分析师王显斌看来,土耳其就是先用高关税逼着你过去建厂,签完协议再要求转让核心技术,你不答应,优惠政策就停掉。这种打法,说好听点叫“以市场换技术”,说直白点,就是想把中国的电动车产业链整个“搬”过去。
本地化不是万能解药
现在土耳其市场有个明显的变化——进口车越来越难卖,但本地生产的车吃香。2026年上半年,土耳其本土产车型销量在涨,进口车在跌,连土耳其自己的本土品牌Togg都跟着起来了,上半年卖了21,248辆,成了新能源市场的重要角色。
这种情况下,确实有观点认为中国车企应该更坚定地在土耳其搞本地化生产,而不是单纯依赖出口。道理是这么个道理,但斯威汽车的教训恰恰说明了另一个问题——本地建厂并不等于过关。假如你的产品本身就卡在法规认证上,工厂建得再大、再漂亮,也照样没法量产。而且对销量规模有限的小品牌来说,重金砸下去的工厂一旦转不动,成本压力可比单纯出口大多了。
比亚迪就是个例子。原本说要投资10亿美元在马尼萨建厂,后来也暂缓了,转而把欧洲生产的重心放在匈牙利,同时继续找欧洲第二基地。土耳其的投资协议虽然还“有效”,但推进节奏明显慢了下来。
土耳其还是一块跳板吗?
那中国车企是不是就该放弃土耳其了?我倒觉得也不至于。土耳其本身汽车市场规模不小,地理位置也确实特殊,而且车市里卖得好的还是本土产的车——这个趋势短期内不会变。
关键在于,现在“跳板”的门槛已经变了。过去可能你找个经销商把车运过去卖,靠性价比就能打开局面。现在再想这么干,关税、服务网络、合规认证这些硬性成本直接把你压死。想赚土耳其的钱,就得按土耳其的规矩来,参与它的本地化进程,用它的供应链,甚至接受它的一些“非分”要求。
说白了,土耳其在意的不是你卖了多少车,而是你能为它的汽车产业贡献什么。这就需要每个企业掂量掂量自己——你手里的销量规模,你的欧洲整体布局,是不是撑得起在土耳其这样一个政策多变的市场里做重资产投入。如果只是想着“先建厂占个坑”,那斯威的故事可能就是前车之鉴。
土耳其的机会还在,只是留给那些准备更充分、愿意真正扎根下去的企业。这场变局才刚刚开始,接下来这两年,应该会有更多中国车企重新掂量这块“跳板”的成色。