出海,真的是一路坦途吗?
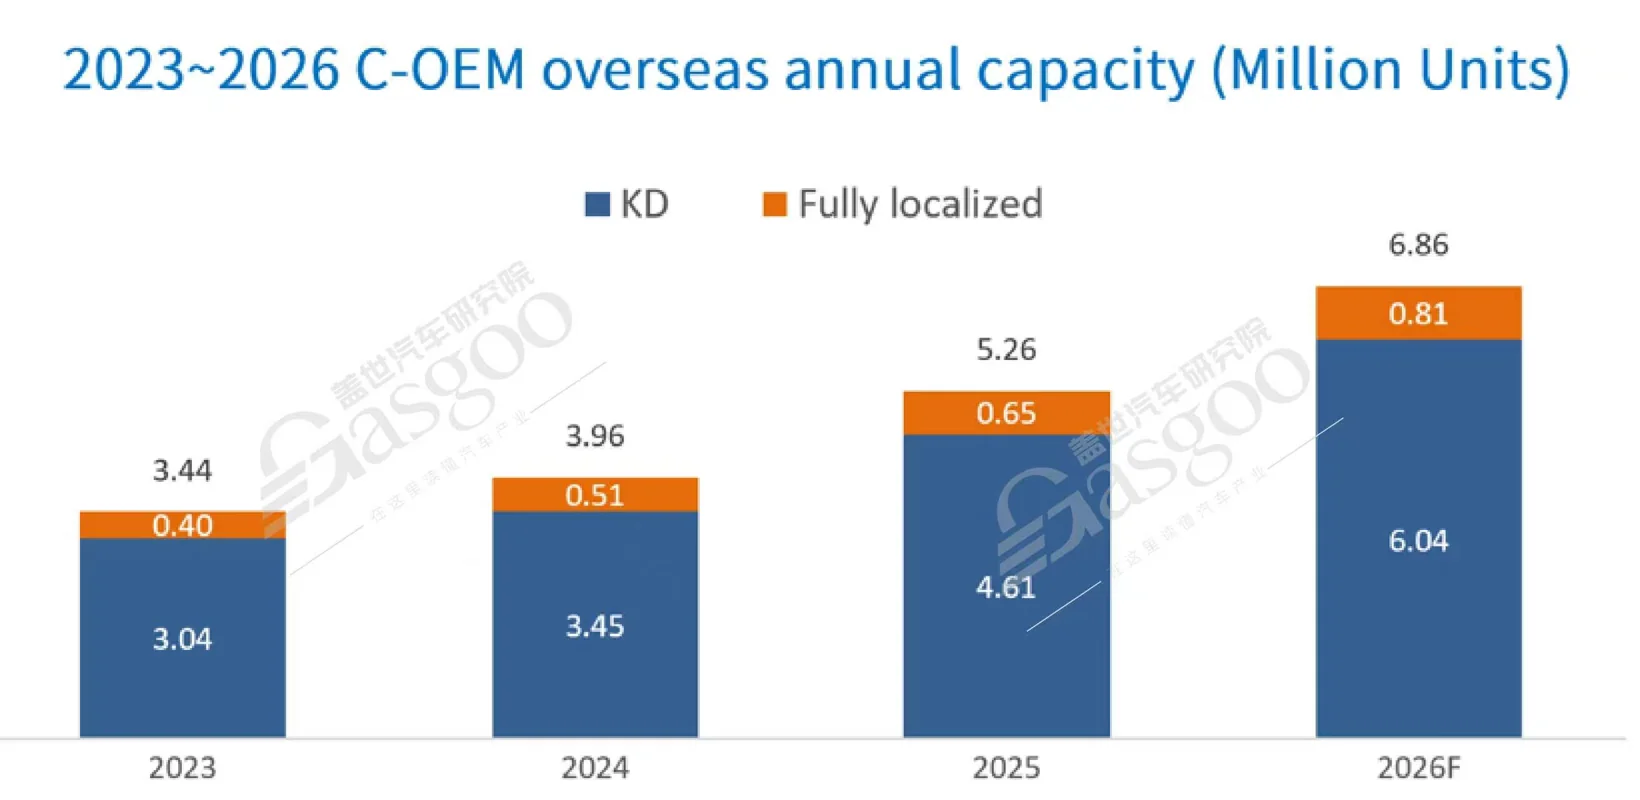
经常看车市的朋友应该都有感觉,这两年国内市场的“卷”已经到了一种近乎惨烈的程度。价格战一轮接一轮,利润率被压到只剩1.5个点,这活儿干得确实没什么滋味。于是,越来越多的车企把目光投向了海外——毕竟高盛都算了笔账,海外出口的利润率平均比国内高出40%以上,这谁看了不心动?最新的数据也印证了这一点,新能源出口占比连续三个月超过一半,中国车企正在以前所未有的速度往外冲。但看着这红火的数字,我反倒想多问一句:这条路,真的走得那么顺吗?
头部车企的“海外战绩单”
先聊点提气的。中汽协的数据显示,2026年前八个月,中国新能源汽车出口343.5万辆,同比增长了1.2倍,新能源在整个汽车出口里的比重连续三个月过半。乘联分会那边的统计口径更夸张,8月份新能源乘用车出口51.8万辆,同比增长154.7%,占到乘用车出口总量的58.4%。这可不是小打小闹了。
具体到车企,奇瑞海外销量134万辆,同比增长68.1%,依然是“出海一哥”;比亚迪海外销量115.8万辆,乌兹别克斯坦、泰国、巴西的工厂都已经转起来了,八艘自有滚装船也在海上跑着,交付体系越来越完整;上汽海外销量101.6万辆,同比增长52.9%;吉利海外销量69万辆,同比增长170%,步子迈得最大,而且西班牙、德国、荷兰、比利时、卢森堡这几个欧洲核心国家都完成了品牌布局。广汽自主品牌海外销量17.2万辆,同比增长136%,已经成了集团销量增长的最大引擎。上半年,奇瑞、比亚迪、吉利三家中国品牌同时挤进全球销量前十,这在中国汽车历史上还是头一遭。
说实话,看到这个成绩单,心里还是挺提气的。雷诺日产、Stellantis、大众这些欧洲老牌车企的全球份额在往下掉,“东升西降”这四个字,头一回被数据给坐实了。
注销国内,复活海外?
但热闹归热闹,如果仔细扒开数据的另一面看,有些现象还是挺值得玩味的。就拿比亚迪海鸥来说吧。8月份海鸥零售量10103辆,但批发量高达40473辆,中间差了3万多台。这车当年可是国内小型车市场的销量霸主,现在零售量掉得厉害,批发量却居高不下——很简单,大部分车运出去卖了。
这其实是挺明智的一步棋。海鸥这个级别的车型,利润本来就薄,国内还有吉利星愿用更大空间和后独立悬挂抢份额,五菱缤果、零跑A10这些新对手也在用长续航和高阶智驾冲击它的阵地。与其在国内红海里死磕,不如把产能往海外倾斜,毕竟那边的市场还没卷到这个程度。类似的还有海豚,8月零售量16829辆,批发量却达到40473辆;海狮07EV更夸张,零售量只有107辆,批发量却冲到了12343辆。不是只有比亚迪这么干,上汽MG的MG4、上汽通用五菱的宏光MINIEV、深蓝的S05,零售量和批发量的分差都挺大。批发量不完全等于出口量,但这个分差,基本能说明出口的力度有多大。
把国内竞争力下降的车型销往海外,对车企来说算是资产的二次利用,对海外消费者来说能用更低价格买到成熟产品,表面看好像是双赢。但隐患也很明显——把国内淘汰的产品投放到海外市场,时间长了可能强化“中国车=低价低质”的刻板印象,这对整个中国汽车品牌的形象是个不小的伤害。而且这种模式高度依赖海外市场和国内市场之间的“代差”,说白了就是拿时间差赚钱。等哪天海外市场也卷起来了,这些车型照样没有生存空间。
众泰的“复活点”赌局
要说最具象征意义的,还得是众泰。2026年9月,众泰正式发布Wink Y01国际版,明确说“主要面向海外市场”,还启动了批量试制。但他们在公告里也坦承,截至目前尚未形成销售,资金压力依然存在。说白了,海外市场已经成了这家边缘车企重启整车业务的救命稻草,或者说唯一支点。
众泰不是个例。早些年那些在国内没什么声音的猎豹、华泰,也是因为产品竞争力不行被市场淘汰,后来借着国家鼓励出口的政策东风,把车卖到海外去再捞一笔。海外市场确实提供了一条能延续产品生命周期的通道,符合国家的战略方向。但“复活”和“重生”是两回事。把车运到国外只是第一步,渠道建设、品牌认知、售后体系、资金持续投入,这一个环节不到位,随时可能翻车。
狂奔之后,得想清楚的事
说到底,这波出海高增长的驱动力,本质上是国内盈利能力的坍塌和海外利润空间的诱惑形成的一种落差。国内卷不动了,出海就成了利润结构的“救命稻草”。但政策端其实已经注意到这点了——近期明确提出企业制定境外零售价时,应避免因多频次、大幅度价格波动影响境外消费者的利益和品牌形象。说白了,有关部门也担心车企在海外乱打价格战,把好不容易建立起来的品牌形象给毁了。
高端车型的溢价收割肯定有,但成就新能源出口占比连续三个月过半的,其实还是那些低价的走量车型。怎么平衡量跟质、短期利润跟长期品牌之间的关系,是这波出海热潮里,每家车企都得认真琢磨的课题。作为旁观者,我只希望中国企业出去的每一步,都走得比当年那些靠低价打天下的先行者们更稳一点——毕竟,咱们手里这副牌,可比他们当年好太多了。