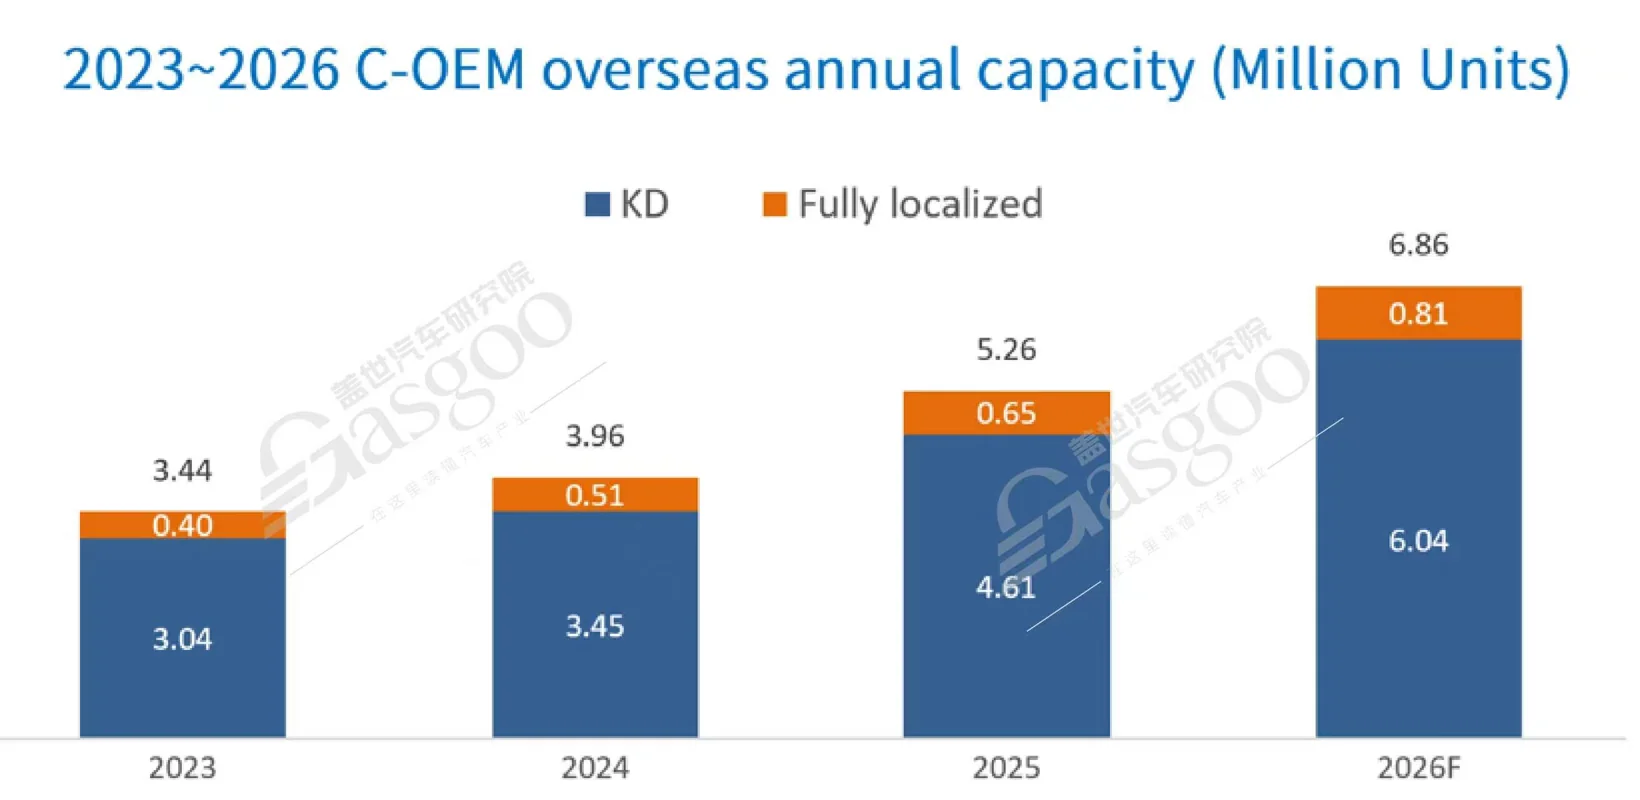
2025年,中国汽车出口交出了709.8万辆的成绩单,这个数字确实提气。但很多人可能没注意到,另一个"700万辆"正在悄悄成型——中国车企在海外已经规划出了接近685万辆的年产能。也就是说,就在我们还在讨论出口突破700万辆的时候,中国汽车工业已经在海外落地了几乎同等规模的生产能力。
问题来了:既然国内造车效率高、成本低、供应链还完整,一年往海外发700多万辆车都不费劲,为什么还要花大价钱跑到海外再建一套产能?而且建的规模还不小。
不是只为了绕开关税
我研究汽车出海这几年,越来越觉得出口和全球化是两码事。出口解决的是"产品怎么运出去",建厂才是回答"产业能力怎么扎下根"。从卖车到造车,这中间隔着的不是一道关税壁垒,而是一道分水岭。
以前中国汽车出海有个特别自然的逻辑:国内造得便宜、造得快,最经济的办法当然是在国内生产,然后卖到全世界。这套逻辑在出口几十万辆的时候很成立,但当出口规模干到700万辆,情况就变了。
先说国内这头。过去三四年中国车市的竞争烈度,大家都看在眼里。总量还在涨,新能源渗透率还在往上走,但产品迭代快到什么程度?蔚来李斌今年提了个说法叫"新车效应死亡谷"——市面上没有哪款车能持续畅销超过一年。看吉利2025年的财报就很直观:平均售价从2024年的11.16万元降到2025年的10.28万元,一年少了快9000块。可2025年发布的新车,性能和配置明明比2024年的车强了一大截。
这说明什么?在中国卖更多车,不一定能同比例赚更多钱。国内竞争形成了一股向外推的力量。
海外那头,利润空间确实是实打实的拉力。比亚迪2025年分地区毛利率就能说明问题:中国地区16.66%,同比下降3.52个百分点;境外19.46%,同比反而提升了1.88个百分点。一升一降,趋势很明白。
奇瑞更不用说,2025年营收3002.9亿元,净利195.1亿元,同比涨了36.1%。到了2026年上半年,集团135.75万辆销量里出口占了94.38万辆,差不多七成。当一家车企的收入结构里海外占这么大比例,"海外"就不再是国内业务的补充了,它反过来决定了企业往哪投钱、在哪建供应链、怎么配置全球组织。
除了推力和拉力,还有第三股力量——当地的身份认同。当你一年往一个国家卖几千辆车,从中国发货当然最划算;但当年销量到了5万辆、10万辆甚至几十万辆,关税、物流、汇率、原产地规则这些账就得重新算了。更重要的是,一个每年往当地卖10万辆车的"外国品牌",跟一个在当地建厂、招人、采购零部件、实打实纳税的"本地企业",在当地政商体系里的话语权完全是两回事。
出口建立的是贸易关系,本地制造建立的才是产业利益关系。
海外产能都建在哪了?
很多人可能觉得中国车企海外建厂最集中的地方是欧洲,毕竟媒体天天报道。但数据说的不是这个。按照汽车研究院数据库的口径,到2026年,中国车企在东盟规划了大概141万辆年产能,俄罗斯及白俄约106万辆,南美约85万辆,而欧洲只有约38万辆。
为什么讨论热度最高的欧洲反而规划产能最少?因为建厂终究要算一笔长期的商业账。不是所有值得卖车的市场都值得建厂,也不是所有建厂的地方都只是为了卖当地。
泰国就是个典型。2025年泰国本土市场大约60万辆,BEV渗透率20%,但整个国家有145万辆的产量规模。比亚迪、长安、广汽都在泰国建了产能——比亚迪罗勇工厂年产能15万辆,长安泰国工厂首期10万辆还在扩建。他们看中的不光是泰国一年能消化多少新能源车,而是它背后几十年攒下的汽车工业基础、供应链体系,以及作为东盟制造中心的辐射能力。
巴西则是另一种样本。比亚迪从零开始建新工厂,长城收购奔驰原有工厂改造,吉利选择跟雷诺合作直接进入对方已有的制造体系。三家公司进了同一个国家,走了三条完全不同的路。原因很简单:"巴西值不值得进"和"用什么方式进巴西"是两个问题。前者看市场规模、关税、产业政策、供应链和区域辐射力;后者取决于企业自身的销量基础、资本实力、进入阶段和风险偏好。
欧洲又完全是另一笔账。战略价值高、品牌溢价高,但人工、能源、环保、劳工、法规、供应链本地化的成本全都在全球天花板水平。能不能用欧洲的成本结构在欧洲长期经营还赚钱,这是每家中国车企都得面对的难题。有句话问得挺扎心:大众集团在本土都没能做到的事,凭什么我们就一定能做到?
建厂的路不止一条
过去理解海外建厂,"买地、盖厂房、装产线"三板斧。但今天中国车企获取海外产能的方式已经五花八门了。
比亚迪在泰国是典型的Greenfield,从零起建;长城在巴西是Brownfield,收奔驰的旧工厂改造;小鹏选择让Magna在奥地利格拉茨代工两款纯电车型;吉利持股雷诺巴西公司,直接进入对方现成的制造和商业体系。
小鹏跟Magna的合作很有意思,属于典型的轻资产试水。对还在验证欧洲销量的品牌来说,一上来就自建工厂、招几千号人,等于销量还没谱就先背上一大笔固定成本。借用Magna现成的产能,代价不小,但换来了速度跟灵活性。等市场验证清楚了,再往自有工厂深化也不迟。
比亚迪则正好相反,明显的重资产打法,这跟它的规模效应和垂直供应链一体化的模式有关。自己建厂虽然投入大、周期慢,但换来的是对质量、成本、供应链的完全掌控。
长城卡在中间,收旧工厂比从零开始快,又能保持相当程度的制造控制力。
吉利跟雷诺的合作打开的是另一个思路:全球化不一定所有能力都得自己拥有,也可以靠资本运作和战略合作去调动别人已经建好的全球资产。轻资产和重资产没有谁高级谁落后之分,真正决定选择的,是你企业处在什么阶段,以及你对这个市场有多大的确定性。
这里头奇瑞最值得研究。它从2001年就开始出口,销量起来后长期靠KD、CKD方式进入海外市场,再慢慢增加当地制造和采购。市场越确定,投入才越深。现在奇瑞跟EBRO合作盘活西班牙巴塞罗那的原有整车产能,同时把欧洲运营、供应链协调、研发往当地延伸,底层逻辑其实没变——资产投入跟着市场确定性走,本地化深度跟着经营规模走。奇瑞这条路走了二十多年,比亚迪最近三年在加速,小鹏可能还在用更轻的方式验证欧洲。大家最终可能走向差不多的目的地,但没必要走同一条路。
离真正的全球制造还有多远
数据里还有一组数字值得注意:接近685