巴黎车展上的“中国浓度”
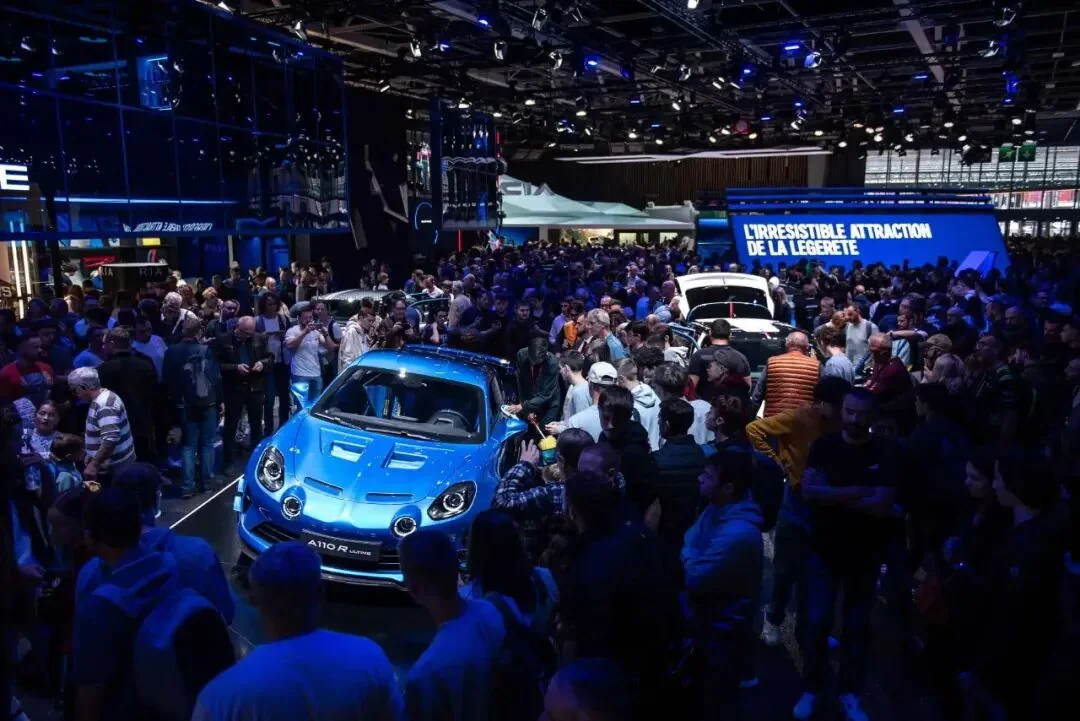
说真的,这届巴黎车展还没开幕,我光是看展商名单就觉得有意思。官方标记的整车厂展商里头,中国品牌占了19个,要是把吉利控股的沃尔沃、路特斯,还有奔驰和吉利各占一半股份的smart都算上,中国资本控制的品牌达到22个。你品品这个数字——巴黎车展,东道主法国自家的品牌都没这么多展位。这要是放在十年前,谁敢想?
从2006年有中国品牌第一次摸进巴黎车展,到2026年这一届整车展商里中国占比超过三分之一,二十年时间,存在感完全不是一个量级了。但最让我觉得有意思的,不是展位变大了、数量变多了,而是参展的逻辑压根儿就不一样了。2006年那批中国展商,带的标签就是个“便宜”,卖的是价格,是一次试探性的亮相。到了2026年这批中国展商呢?带着跟欧洲品牌相当的售价、带着更多经销商网点、带着欧洲本土生产基地的建设时间表来的,卖的是体系,是一场有节奏的市场“反攻”。
从“卖便宜”到“卖体系”
欧洲的电动车市场正在经历什么?8月份的数据挺能说明问题的:欧洲车市整体只比去年同期增长了4.6%,但中国品牌在欧洲的注册量是97,639辆,直接翻了倍,同比增长111%,市占率冲到11.7%,历史最高。比亚迪一家就注册了26,103辆,同比涨了131%,成了在欧洲卖得最好的中国品牌。要知道,整个欧洲市场都半死不活的,中国品牌还在逆势往上蹿,这不是靠运气。
上一届巴黎车展,中国品牌带来的车大多是两三万欧元的插混和混动车型,说白了就是在反补贴税的缝隙里钻。欧盟加征的关税只针对纯电车,插混不挨刀,所以大家伙儿都带“带发动机的家用车”过来,这策略在当时没毛病。但今年你再看看参展阵容,明显是在往上探了。腾势Z9GT猎装车,预售价直接标到11.5万欧元,对着保时捷Taycan去的;吉利Monjaro EM-i顶着全球旗舰车型的头衔,全新电子电气架构、智能四驱、高压平台这些标签全往上招呼;理想i9拿0.215的风阻系数说事儿,说自己是史上空气动力学性能最好的SUV;零跑D19号称全球最大的增程式混动SUV。这些车上挂着的,已经不是“便宜”两个字了,而是“技术溢价”。
我说句实在话,这转向是必然的。欧盟的反补贴税压力在那儿搁着,虽然中欧搞了个“最低价格承诺”的机制,你能通过主动承诺售价不低于某个最低进口价来缓解关税压力,但这招本质上就是把竞争逻辑从低价渗透推向体系化经营。再加上大众、雷诺这些欧洲本土品牌都在拼命往平价市场里挤,低价纯电这个细分赛道的利润空间越压越薄。你光靠价格优势去拼,路子只会越来越窄,唯一的活路就是用技术溢价去覆盖合规成本和本地化成本。
当然我话说回来,技术溢价不是展台上贴几个参数就能说服人的。高售价车型能不能被欧洲消费者接受,高端产品能不能在奥迪宝马的地盘上站稳脚跟,这些事儿车展期间不会有答案。但参展这个动作本身,已经说明了一个态度:中国品牌不满足于在入门级市场混个脸熟了,主流玩家是真开始琢磨怎么在欧洲的高利润区间分一杯羹了。往上探还是守住入门盘,这个“上下两头”的拉扯,估计会是中国品牌在欧洲相当长一段时间的战略命题。
展台之外的“落地承诺”
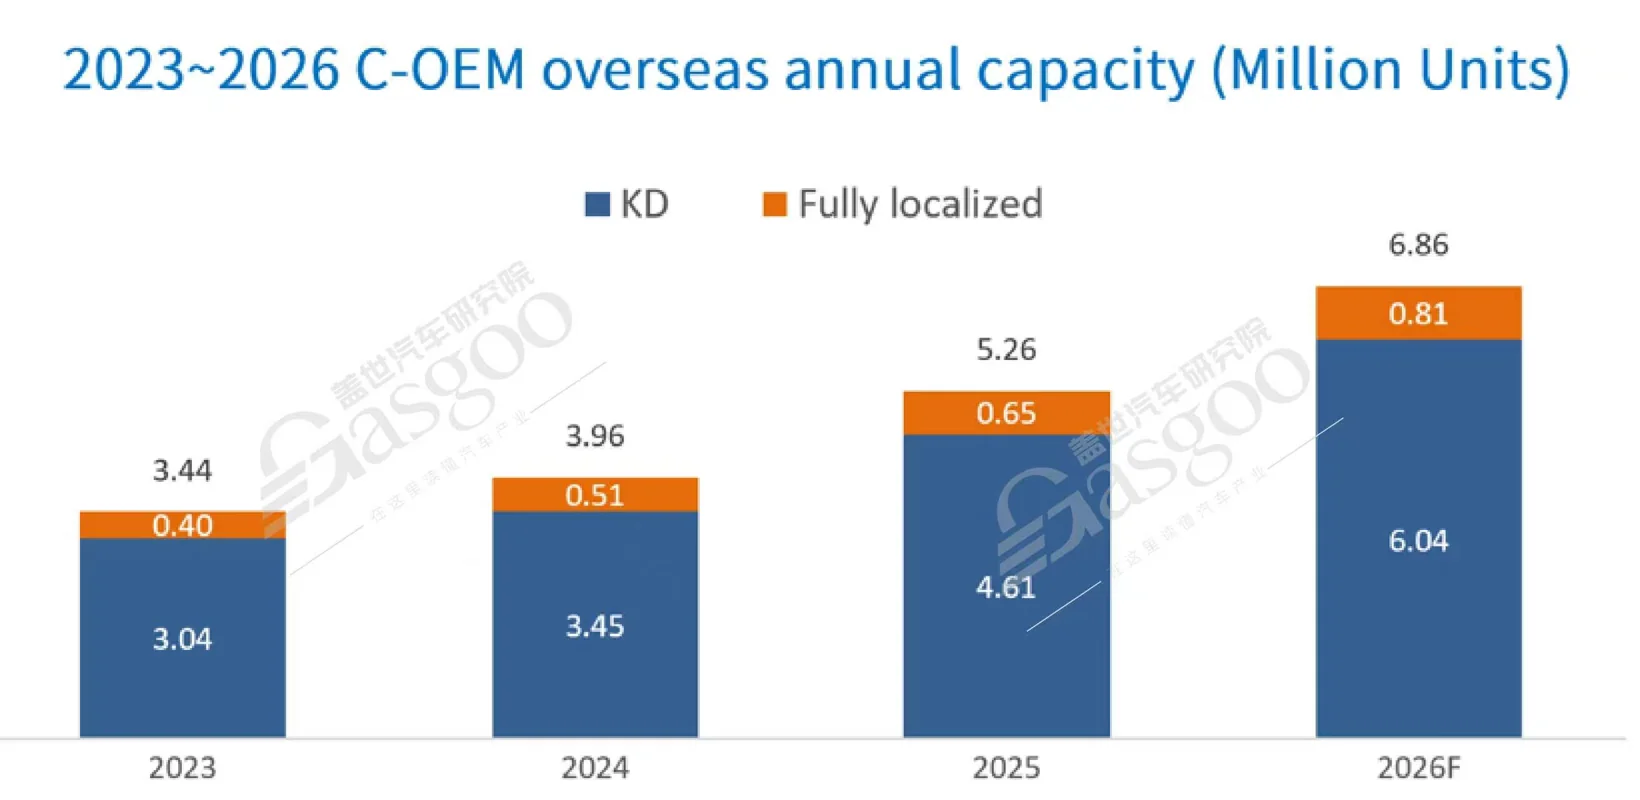
比展台上那些新车更值得留意的,其实是展台看不见的地方。这届来巴黎参展的中国品牌,不少带来的不只是车型,还有“落地承诺”——中国车企在欧洲的产能布局正从规划阶段往实际落地走,从单点突破往体系化扎根走。推动这事儿的根本原因是贸易壁垒。欧盟对中国产纯电车加征的反补贴税,硬生生把本地化生产从“战略选项”变成了“经济必需”。比亚迪在匈牙利建厂,工厂投产以后就能绕开这笔关税成本。但本地化本身也是要花钱的,欧洲的人工、供应链配套、合规要求,这笔账得跟省下的关税做长期折现比较。
现在看已经落地的产能布局,中国车企在欧洲的路径分化成两种。一种是绿地投资,从零开始建全新工厂。投入大、周期长,但好处是对产线标准、产能节奏、产品导入有完全的掌控权,还能拿到东道国政府更给力的支持。另一种是激活存量产能,把欧洲本土车企闲置或关停的工厂拿过来改造。最典型的例子是日产在巴塞罗那那座2021年就停产的工厂,被中国车企跟当地合作伙伴合资重新盘活了。这条路子速度快、成本低,还能顺手接住原来的供应链网络和熟练工人。两种模式各有各的学问,怎么选,取决于你对欧洲市场的战略怎么看、对政策风险的耐受度有多高、兜里的资金和管理能力撑不撑得住。
产能安排好了,渠道也得跟上。这几年中国品牌在欧洲的销售网点已经全面铺开了,有签约的,有合作共享的。这事儿背后的意义不只是多开几家店——它标志着中国品牌在欧洲的经营模式,正在从“贸易型”转向“经营型”,从只管把车运到港口,变成负责把车交到用户手里、并且长期提供服务。研发这边动静也不小。吉利把瑞典哥德堡和德国法兰克福的研发团队捏成一家吉利科技欧洲公司,主导下一代平台的开发;奇瑞在巴塞罗那开了欧洲运营中心和西班牙研究院;零跑在慕尼黑弄了个欧洲创新中心;小鹏的慕尼黑研发中心盯着智驾和智能座舱的本地化适配。这些动作的共同点在于,中国品牌开始认真琢磨欧洲用户的驾驶习惯、审美癖好和法规要求了,不再简单粗暴地把国内的车搬到欧洲来卖。
从产业演进的视角看,中国品牌在欧洲的本地化正在走一条递进的路:产能本地化到研发本地化,再到品牌本地化。目前多数企业还在第一阶段,少数跑得快的已经进了第二阶段,而第三阶段能不能走完,直接决定中国品牌能不能在欧洲拿到跟本土品牌同等的品牌溢价能力。这个过程可能得花十年,甚至更长。但方向已经是明摆着的了。
回望1898年首届巴黎车展,十几万法国人涌向杜伊勒里花园,围观那些刚学会自己跑的机器。一百多年后的今天,近20个中国品牌在凡尔赛门展馆亮出自己的电动化技术和高端车型,历史的对称感还真是让人有点感慨。一个由欧洲定义的工业品类,正在被来自东方的力量重新定义着。但话说回来,定义权的转移从来不是一夜之间完成的。巴黎车展的这波“中国浓度”,是个比较清晰的信号,它说明中国品牌已经具备了在欧洲主流市场同台竞技的产品实力和战略决心。可要真正把客场打成主场,靠的不是车展上这一个星期的曝光,而是工厂产能的顺利爬坡、研发中心对欧洲口味的真正吃透、经销商网络在海外提供同样靠得住的服务,