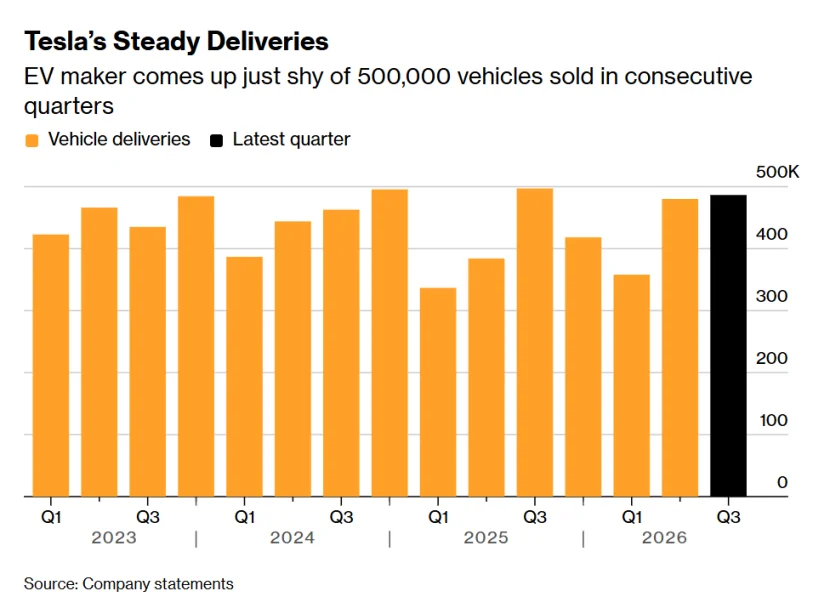
特斯拉这回算是给市场交了一份还不错的成绩单。第三季度交付量超过了华尔街的预期,彭博社汇总的分析师平均预期是463,761辆,实际数字比这个高。在电动车行业整体喊着“冷”的当口,这确实是个积极信号,股价当天就涨了5%。虽然跟去年同期比还是回落了,但去年那个数是靠美国联邦补贴到期前大家抢着买才撑起来的,今年这个含金量不太一样。
交付量超预期,但别高兴太早
去年第三季度特斯拉交付了497,099辆,今年这个数反而低了。但背景完全不同——去年是补贴末班车效应,消费者赶在截止日前集中下单,属于“寅吃卯粮”。今年是在没有这种刺激的情况下,还能跑出超预期的数据。加拿大皇家银行资本市场的分析师Tom Narayan说得挺直接:“交付数据表现亮眼。”他觉得美国大型车企收缩电动车业务,加上高燃油成本反而推了一把电动车需求,特斯拉算是捡了个便宜。
不过咱们得客观看,特斯拉这波也不是没有隐忧。中国市场竞争已经杀红了眼,特斯拉经常在季度末给Model 3和Model Y搞折扣活动,就为了守住份额。乘联会的数据显示,8月上海工厂生产的8.6万辆里,大概3.6万辆出口海外了,国内交付其实是环比下滑的。说白了,中国市场这块硬骨头,特斯拉啃得比从前费劲多了。
马斯克的心思早就不只在车上了
马斯克这人在干嘛?他正忙着把特斯拉往人工智能、自动驾驶和机器人方向掰。今年计划砸超过250亿美元用于扩建工厂和落地Robotaxi业务,这周还披露已经落实了300亿美元新增贷款和信贷额度。资金弹药是备足了,就是要赌未来。
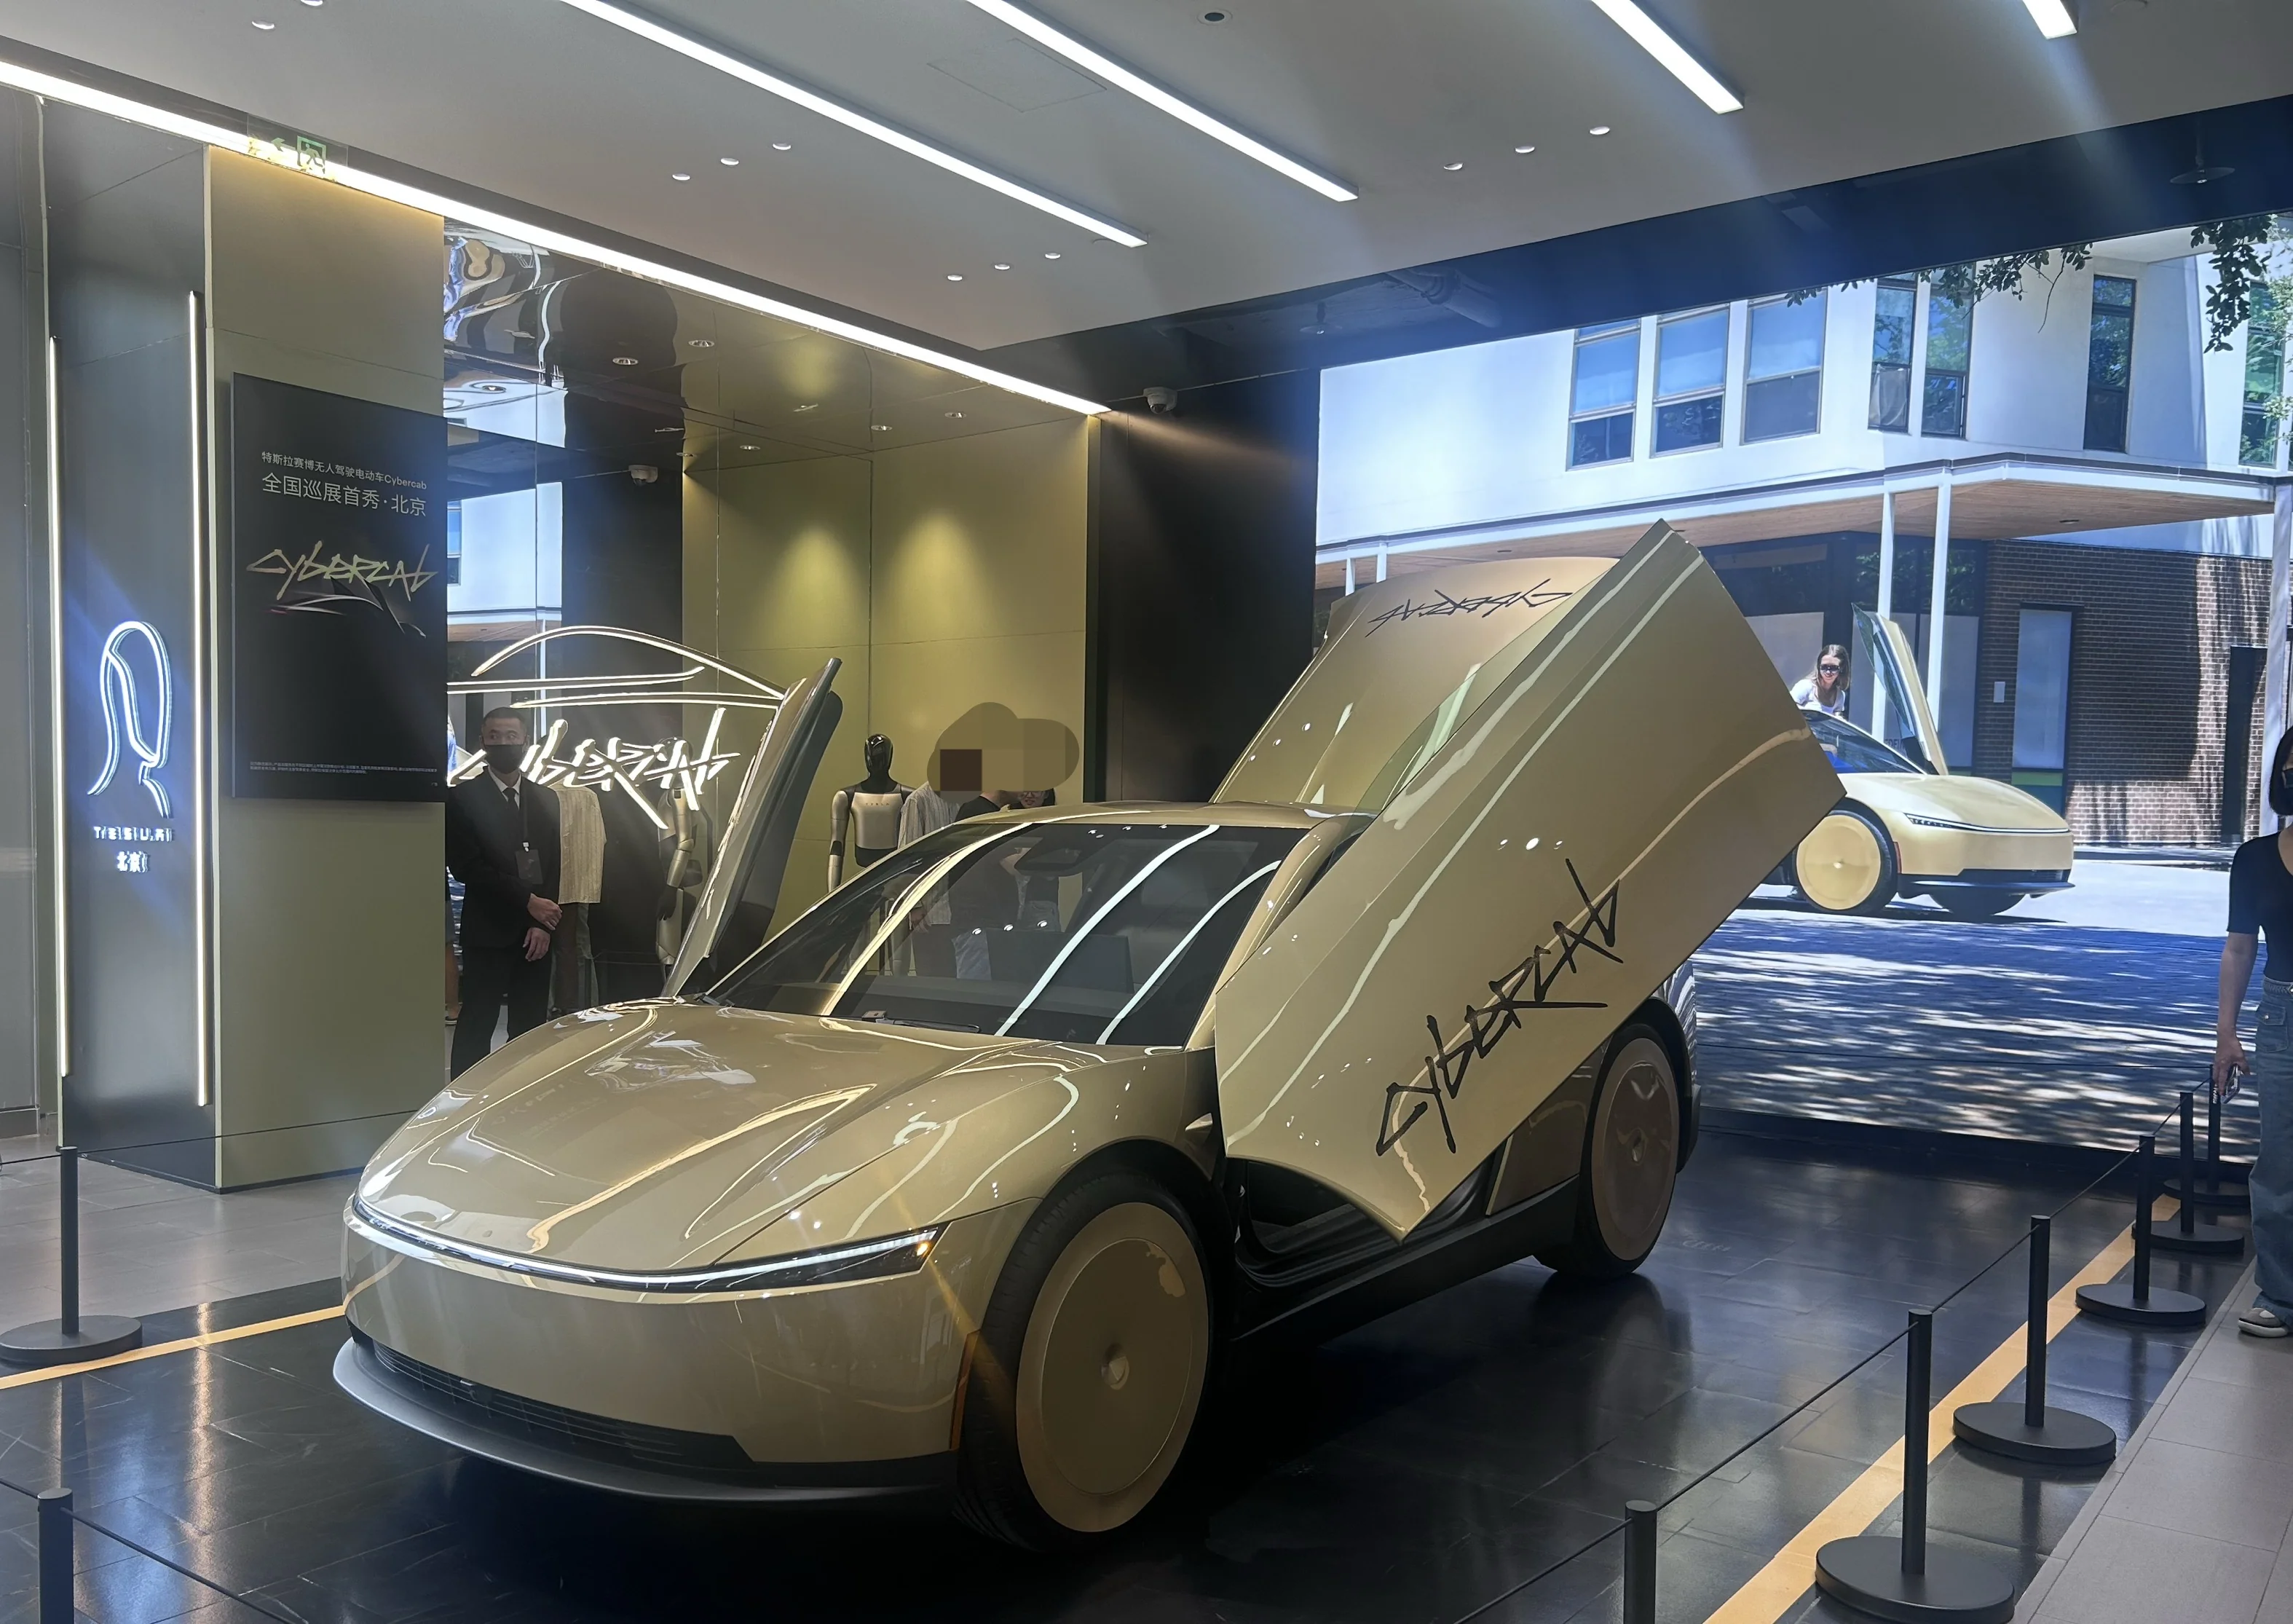
有意思的是,特斯拉还悄悄精简了产品线,把高端Model S和Model X停掉了。现在民用车型就三款:走量的Model Y、Model 3,还有那辆争议一直没断过的Cybertruck。新车方面,筹备多年的新Roadster跑车终于有了眉目,无方向盘无踏板的Robotaxi车型Cybercab也已经投产了,Semi电动重卡也在卖。这布局挺清晰的——一边靠现有车型稳现金流,一边押注下一阶段的技术和车型。
储能业务是个容易被忽略的亮点
这次公告里还有一个数据挺值得注意,储能业务第三季度装机量13.7 GWh,比去年同期的12.5 GWh和今年二季度的13.5 GWh都要高。StoneX的分析师Mickey Legg说,超预期的交付量会让他们上调对汽车业务的预测,但储能这块的不确定性还在。说实话,储能对特斯拉来说越来越像第二增长曲线了,只是市场目光全被卖车吸引了,这板块反而没得到应有的关注度。
欧洲市场这阵子倒是给了特斯拉不少底气。油价飙升加上中国高性价比电动车大量涌入,欧洲的电动车需求蹭蹭往上涨。这块的增长多少对冲了中国和美国市场的压力。在全球其他地方阻力不小的情况下,欧洲这扇窗开得还算及时。
总的来看,特斯拉这季度的表现算是松了一口气,但离高枕无忧还远着。股价年内还是跌的,不过从7月底触底后确实反弹了一些,一部分原因是市场在赌马斯克会不会把特斯拉跟SpaceX搞到一块去。谁知道呢,马斯克的牌桌上,从来就不只一副牌。
文中图片源自互联网,如有侵权请联系删除。