说实话,刚看到瑞银这个判断的时候,我也有点愣神。今年中国车在欧洲的势头确实猛,但你要说能冲到20%的市场份额,搁一年前我肯定觉得是吹牛。截至8月,中国品牌在欧洲的注册量份额才9.9%,离20%差着一大截呢。但瑞银分析师胡梅尔说了句大实话:欧洲人看到的注册量,根本不是中国车涌进来的全部——大量新车堵在港口,等着运力,真正的出货规模被掩盖了。
这话怎么理解?打个比方,一家饭馆后厨一天能做200道菜,但门口只有50个座位,客人翻台慢,一天实际端上桌的就50道。你能说这饭馆生意不行吗?中国车企现在在欧洲就是这种状态——车造出来了、运到港口了,可卡车不够用,运不到经销商手里。胡梅尔专门跟比亚迪那边交流过,确认了这就是当下的真实情况。
也就是说,港口堆着的那批车,迟早要变成注册量。一旦交付通道顺畅起来,今年欧洲的注册数据还会往上蹿。到那时候,欧盟那些盯着10%份额觉得“不过如此”的政策制定者,恐怕得重新掂量掂量压力有多大。
MG和比亚迪,已经贴到菲亚特身后了
数据本身已经很有冲击力了。今年前8个月,中国品牌在欧洲一共卖了91.4万辆车,市场份额从去年同期的5.2%涨到9.9%。注意,这还没算沃尔沃——虽然沃尔沃被吉利收购了,但在统计口径里通常算作独立品牌。
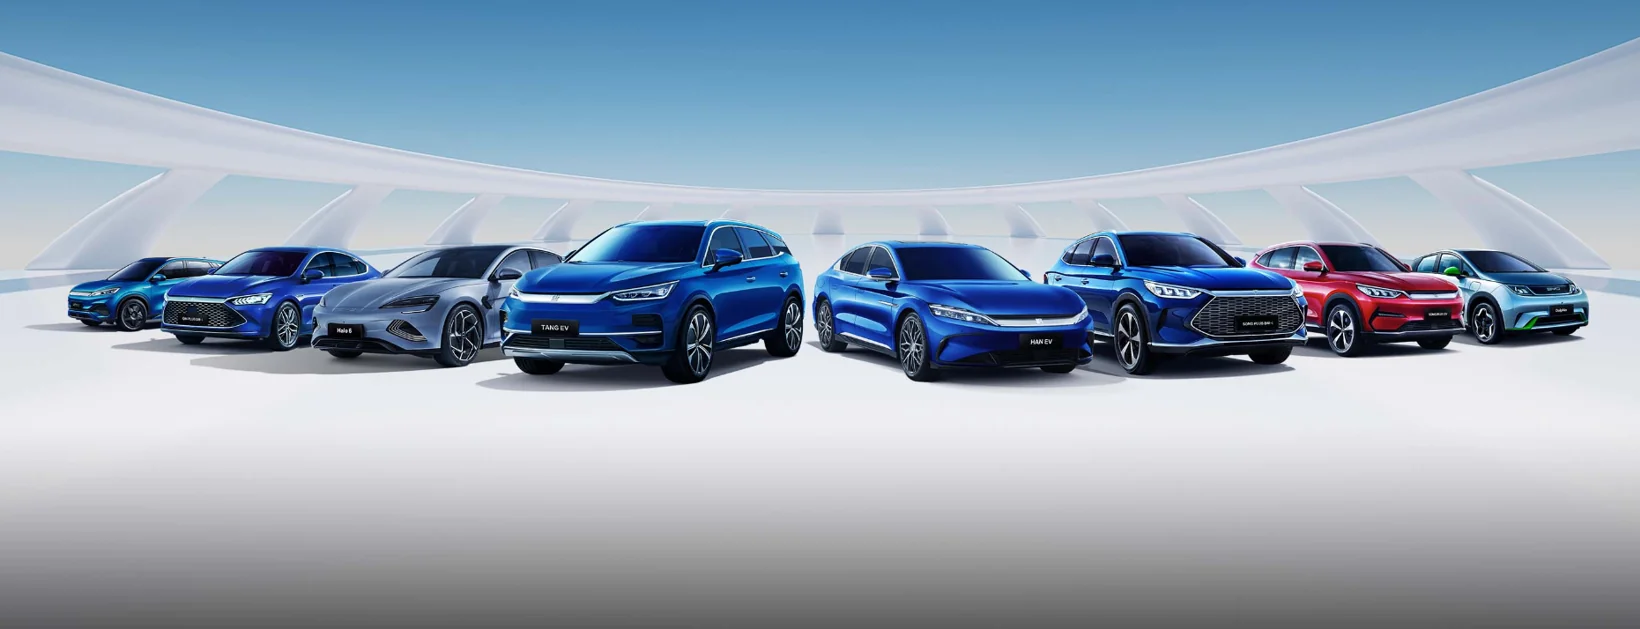
单看品牌,上汽MG是卖得最猛的那个,前8个月注册了17.99万辆,比亚迪紧随其后,17.26万辆。光看数字可能没概念——菲亚特,那可是欧洲土生土长的老牌劲旅,同期销量不过19.87万辆。也就是说,MG和比亚迪已经贴到菲亚特身后了,稍微加一脚油门,欧洲车市的座次表就要改写了。
车型方面,MG ZS(包括混动版本)是欧洲最卖座的中国车,光是前8个月就上了8.13万辆。这车能卖得好,靠的就是极致的性价比——同样的预算,欧洲消费者能买到的配置和空间,基本得去高一个级别找。
英国成了中国车的“登陆滩头”
这次中国车在欧洲的爆发,英国开了个好头。根据英国交通部的车辆注册统计,2021年时,中国品牌在英国合计份额不到1%,五年时间翻了将近十倍——到2025年已经拿到9.29%的市场份额,而且还是在14个中国品牌同时发力的情况下做到的。2026年呢?相关预测已经指向了14%。
英国能有这个表现,说白了就一个原因:它没跟欧盟走一条路,不对中国纯电汽车加征额外关税。这就像两个小区,一个不收停车费,一个不仅要收费还要登记审核,车主当然愿意往不收钱的那个小区停。
不过布鲁塞尔那边已经放话,可能要求英国对齐欧盟的关税政策,否则就让你享受不到“欧洲制造”规则下的优惠待遇。这事还没定,但已经能闻到一丝拉扯的气味了。
真正的主引擎:插混,不是纯电
这里有个特别容易被忽略的点:中国车在欧洲的进攻,主要不是靠低价燃油车,也不是靠纯电——最凶的是插电混动。截至8月,中国品牌占了欧洲插混销量的近30%。这个数字是真的吓人,欧盟委员会现在已经在琢磨,要不要对“在中国制造的插混”加征关税,逻辑就跟对付纯电一样。
为什么插混这么猛?一个背景是,伊朗那边局势一紧张,燃料价格就跟着飙,欧洲消费者对电动化车型的需求一下就上来了。而中国车企的插混技术,比欧洲对手成熟太多,能做到亏电油耗接近纯燃油车,价钱还更实惠。老百姓手里那点预算,最诚实。
纯电方面,中国品牌前8个月在欧洲的份额是15%,去年同期是10%;混动市场MG领跑,中国品牌份额翻倍到15%。欧洲整体在积极拥抱电气化,雷诺CTO甚至说2026年新能源渗透率要干到50%——这是好事,但也是双刃剑。中国车因为新能源优势太突出,反而容易招来“行高于众,众必非之”的打压。
关税能挡住吗?瑞银说:欧盟做不出那种事
现在的风向,意大利这些国家在使劲推动对中国车加更高关税,保护本土制造业。美国那边已经用高得离谱的关税,实际上把中国车挡在了门外。但欧盟想学美国?胡梅尔觉得不现实。他原话大意是:真要走到那一步,就会偏离世贸组织规则,而且需要成员国之间高度协调——但欧洲各个国家的利益分歧,太大了。
路透社之前也有过一个推演:如果美国完全放开市场,中国车到2030年能拿下14%的份额,相当于190万辆年销量,接近丰田或福特在美国市场的体量。那意思很明白——中国车不是不能打,只是现在被人为关在了门外。
回头看欧洲这边,真正的关键不是中国车能不能来,而是来了之后,关税、物流、政策、需求,这些东西加在一起,到底能拦住多少?瑞银的判断很干脆:需求太高,拦不住多少。
今年中国汽车能不能拿下欧洲20%的市场?至少瑞银认为这不是天方夜谭。而中国汽车由大转强这件事,恐怕最有分量的认可,就是在这个发明汽车的欧洲大陆上被市场亲手选出来。