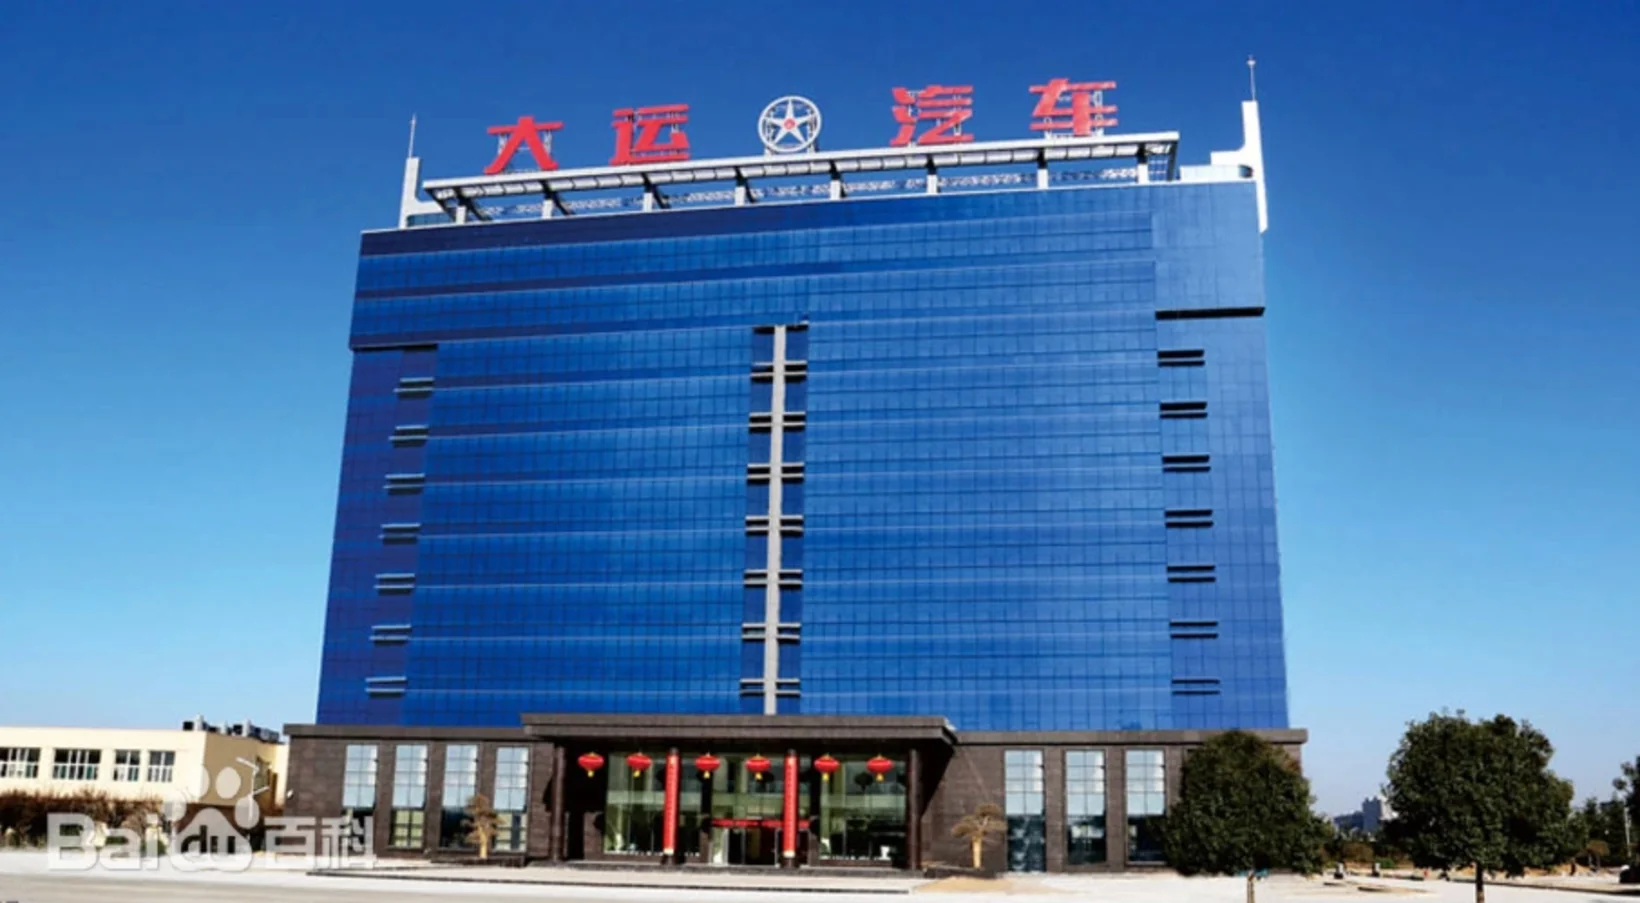
9月22日,大运汽车的管理人发了一则公告,说运城市中级人民法院在9月17日裁定批准了《大运汽车股份有限公司等58家公司重整草案》。这58家公司把大运的整车制造、零部件、销售服务全链条都装进去了。换句话说,这家当年靠“风驰天下,大运摩托”火遍全国、后来在重卡圈也算一号角色的企业,正式进入司法重整的执行阶段。
朋友圈里有人感叹:又一个倒下的。从高合到爱驰,从天际到拜腾,从威马到奇点,这几年已经有超过20家新能源车企停产、破产或者进入重整。汽车行业的淘汰赛,真不是说着玩的,是真刀真枪在往前推。
大运的故事:从重卡到新能源,转型没跟上节奏
大运汽车的前身是山西通达集团,老板远勤山最早是卖摩托车的,后来干脆自己造,把“风驰天下”这句广告词打进了千家万户。2004年他收购了四川银河汽车集团,一脚踩进商用车领域。2009年大运重卡下线,靠着性价比,巅峰时期一年卖出3万多辆,冲进重卡行业前十。
但重卡的好日子没持续太久。2018年以后基建投资放缓,市场变成存量竞争,一汽解放、东风商用车、中国重汽这些巨头在前面压着,大运的份额一点点被挤掉。也是在那一年,远勤山决定转型新能源乘用车,砸了几十亿在运城建生产基地,搞了个“大运远志”品牌,首款车远志M1是中型MPV,2020年投产,卖17万到30万。
2022年又推出远航汽车,出了Y6、Y7好几款车,定位中高端。但市场反应真的冷淡。2024年8月远志M1单月卖出500多辆,现在已经掉到两位数了。说实话,这个销量连工厂的运营成本和研发投入都覆盖不了,资金链越绷越紧。2024年11月大运自己发声明,承认流动资金遇到阶段性周转困难。到这一步,重整几乎是唯一的出路。
倒下的不只是大运,是整个行业在洗牌
大运不是孤例。2023年威马申请破产重整,曾经估值400多亿,新势力四小龙之一,说倒就倒。高合更可惜,定位50万以上的高端电动,月销最高才一千辆出头,根本撑不起一个品牌。爱驰、天际、拜腾、奇点、博郡、赛麟,这些名字当年都热闹过,现在要么破产,要么停产,基本听不到声了。
艾睿铂咨询做过一个预测:未来五年,中国电动车品牌里大概只有10%、也就是15家左右能真正盈利,月销低于1000辆的品牌会陆续退场。现在看,这个判断正在一步步应验。
为啥集中在这个时间段爆发?说白了还是几个因素叠在一起了。
市场增速慢了。2020到2023年那阵子,新能源市场年增速高得吓人,市场上只要有车就能卖得动。但2024年之后增速明显放缓,2026年到如今甚至出现同比负增长。蔚来李斌有句话说得挺直白:全年国内汽车零售量,要做好同比下降15%到20%的心理准备。大环境一变,最先扛不住的就是小体量玩家。
价格战太凶了。2023年特斯拉带头降价,比亚迪、吉利、长安这些头部跟着往下打,10万级、15万级的利润空间被压得薄如纸片。小企业没有规模效应,采购成本、制造成本都降不下来,价格战里根本没还手之力。不跟吧没有销量,跟吧亏得更狠。
资本也退潮了。2020年前后新能源是资本最热门的赛道,钱来得容易。但2022年之后资本市场冷静了,融资难度翻着倍往上走。没有外部输血,自己的造血能力又跟不上,资金链断裂只是时间问题。
技术门槛也高了。早期造电动车,核心三电可以外面买,车企做做集成就行。但现在智能驾驶、智能座舱、800V高压平台这些东西,没有自研能力根本追不上头部节奏。产品力跟不上,就只能靠低价硬撑,而低价又把利润压没了。死循环。
行业格局初显:留下来的人才有资格上桌
洗牌洗到最后,格局反而清楚了。乘联分会的数据,2026年1到8月,新能源乘用车销量前十的企业市场份额合计超过七成半,比亚迪一家就吃掉30%。这意味着什么?剩下几十个品牌,在抢不到三成的份额,大部分玩家的日子都不会好过。
今年9月国家发改委产业司副司长邵稷公开表态,说要“积极支持大型企业集团开展改革,以市场化、法治化方式推进企业间兼并重组,支持骨干企业有效整合研发、生产等资源”。这个信号够明确了:监管层鼓励合并,不鼓励继续内耗。
汽车工业本来就是规模经济,企业太多太散,对谁都没好处。美国市场经历上百年竞争,最后剩下通用、福特、特斯拉这几家。欧洲也就大众、Stellantis、雷诺、宝马、奔驰。中国这一轮洗完之后,留下15到20家,是相对合理的状态。
我跟几个主机厂、零部件供应商、投资圈的朋友聊过,大家的判断很一致:主流新势力不会突然出清,真正存在不确定性的是第二梯队和边缘玩家。大运倒下了,但中国汽车产业的故事还没结束。只是接下来的聚光灯,会打在那些真正有核心技术、有规模效应、有品牌积淀的企业身上。